El impacto sobre la deuda es marcado. Entre los Globales, apenas avanzan el GD29 y el GD30, con subas de 0,04%. Los bonos de mayor plazo, en cambio, retroceden: el GD35 cae 0,06%, el GD38 pierde 0,18%, el GD41 baja 0,13% y el GD46 cede 0,01%.
En los Bonares también predomina la tendencia negativa. El AL29 sube 0,07%, el AL30 gana 0,05% y el AL35 avanza 0,07%, mientras que el AL38 cae 0,12%.
El deterioro se advierte con mayor claridad al ampliar el período de análisis. En el último mes, los Globales acumulan pérdidas de entre 5,68% y 8,39%, y los Bonares, de entre 5,85% y 9,47%.
En lo que va de 2026, las bajas también son importantes en ambas curvas. Los Globales pierden entre 7,15% y 13,98%, mientras que los Bonares retroceden entre 16,91% y 27,60%. El AL29 es el más afectado, con una caída anual de 27,6%.
El escenario electoral condiciona el desempeño de la deuda local. Los inversores asignan menos posibilidades a una reelección de Milei y vuelven a evaluar la capacidad y la voluntad de pago de la Argentina.
Una de las señales de desconfianza es la inversión de la curva soberana, junto con la ampliación de los diferenciales entre bonos según su legislación.
Ante las dudas sobre el pago de la deuda, los inversores buscan protección legal y demandan más títulos regidos por la legislación de Nueva York. Como resultado, el diferencial por legislación alcanzó máximos de 2026.
En los bonos con vencimiento en 2035, 2038 y 2041, esos diferenciales se ubican entre 8% y 9,4%, cerca de los valores más altos del último año. La diferencia más marcada se observa entre el GD38 y el AE38.
Daniel Chodos, director de investigación de Dhalmore Capital, advirtió que la brecha entre Globales y Bonares sigue ampliándose, sobre todo en los títulos de mayor plazo.
“El spread pasó de alrededor del 2% en abril a más del 9% actualmente, una ampliación superior a 7 puntos porcentuales. La incertidumbre electoral de 2027 y las elevadas necesidades de financiamiento del Gobierno se refleja tanto en la suba del riesgo país como en la ampliación del spread de legislación, ya que el mercado exige una prima mayor por la protección jurídica de los Globales frente a los Bonares”, detalló.
Chodos también consideró que la presión sobre esa brecha podría persistir.
“Creemos que el spread puede seguir ampliándose. Vale recordar que durante las legislativas de 2025 superó el 10%-14%, mientras que en 2023 alcanzó el 30% por las ventas de Bonares del sector público. No esperamos que se repita el escenario extremo de 2023, pero vemos posible que el spread vuelva a niveles similares a los registrados en 2025”, comentó Chodos.
La renta fija argentina atraviesa una etapa de corrección pronunciada, con caídas extendidas a todos los tramos de la curva de rendimientos.
En lo que va de 2026, ningún bono logró evitar las pérdidas. Los títulos de menor plazo acumulan bajas de entre 7% y 8,5%, mientras que los de vencimientos más largos retroceden entre 11% y 14%.
La corrección es aún mayor frente a los máximos alcanzados: desde esos niveles, los bonos argentinos pierden entre 10% y 22%. La magnitud del ajuste muestra la profundidad de la caída y ubica a la deuda soberana en un mercado bajista.
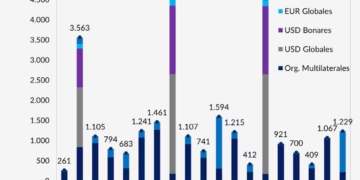
La venta de títulos impulsó el riesgo país, que se duplicó respecto de los valores de julio. El indicador llegó a 939 puntos y luego bajó levemente, hasta los 855 puntos actuales.
Juan Manuel Franco, economista jefe de Grupo SBS, coincidió en que los bonos soberanos argentinos bajo legislación extranjera tuvieron un desempeño claramente negativo durante los últimos meses.
“El precio promedio ponderado de los Globales cayó 17% desde los máximos de jul-26 y el Riesgo País, que ese mes tocó 402 puntos, llegó a operar en 939 puntos previo al rebote de los Globales de la semana pasada. Vemos esto asociado a la prima electoral de cara a 2027”, detalló.
Sobre las perspectivas de la deuda, Franco señaló que, aunque hay argumentos para considerar que los Globales ofrecen un punto de entrada atractivo, la prima electoral podría volver a crecer a medida que avance el ciclo electoral de 2027.
“Si bien las perspectivas de flujos del país hacia los próximos años permiten ser optimistas con los soberanos en dólares, no es menos cierto que con las elecciones 2027 en menos de un año, perfiles con menor apetito por la volatilidad busquen otras alternativas. Los soberanos son atractivos, pero el punto de entrada es clave, y el ciclo electoral podría traer mejores momentos en caso de exacerbarse la volatilidad, como se vio en 2025”, dijo Franco.
En Grupo ST también señalaron que la incertidumbre electoral vuelve a presionar sobre los activos argentinos y empuja al alza el riesgo país.
Un análisis de la entidad indicó que el indicador se duplicó en comparación con julio, en contraste con la evolución de los mercados emergentes. En el mismo período, el índice EMBI Global cayó 19 puntos, mientras que el riesgo argentino prácticamente se duplicó.
“El mercado atraviesa un cambio en las expectativas sobre los distintos escenarios políticos y electorales. La falta de alternativas para acceder a dólares por la vía financiera obliga a forzar los equilibrios en pesos, mientras que la dificultad para reactivar la actividad económica agrega incertidumbre y pone en riesgo el caudal de votos del oficialismo”, dijeron.
También agregaron que “en este contexto, los inversores comienzan a descontar principalmente los escenarios adversos para el Gobierno, lo que se traduce en una mayor percepción de riesgo y presión sobre los activos argentinos”.
En un informe para sus clientes, analistas de Morgan Stanley advirtieron que el mercado asigna una probabilidad mayor a un escenario electoral negativo.
De acuerdo con el banco de inversión, los precios de los bonos reflejan ahora una posibilidad de entre 41% y 52% de que se concrete un escenario político adverso, frente a un rango de 11% a 20% registrado tres meses atrás.
La lectura principal es que el mercado le otorga cada vez más peso a un escenario desfavorable para la deuda argentina.
La caída de las cotizaciones evidencia expectativas más débiles y una prima de riesgo más alta que la que exigen los inversores para mantener bonos soberanos en sus carteras.
El fuerte ajuste de los títulos argentinos modificó la estructura de la curva de rendimientos, que volvió a invertirse y expresa una percepción más elevada de riesgo crediticio.
En el tramo corto, el GD29 rinde 15,17% y el Global 2030 ofrece una tasa de 15,7%. En cambio, los títulos de plazo medio y largo rinden entre 12,5% y 13,1%. Así, los bonos con vencimientos más cercanos pagan tasas superiores a las de los instrumentos de mayor plazo, una configuración propia de una curva invertida.
El cambio frente a fines de octubre es notorio. A fin del mes pasado, la curva todavía tenía una pendiente positiva. En los primeros días de noviembre comenzó a invertirse, en medio de la caída de las cotizaciones y del aumento de la percepción de riesgo sobre la deuda soberana.
En los Bonares, el ajuste fue más pronunciado y las pérdidas superaron el 17% en distintos tramos de la curva.
La diferencia también aparece en los rendimientos: los títulos de corto plazo ofrecen tasas cercanas a 16%, mientras que los bonos de plazo medio y largo rinden alrededor de 17%.
La brecha de desempeño entre Globales y Bonares pone de relieve la creciente búsqueda de protección legal ante un posible evento crediticio.
Los títulos emitidos bajo legislación extranjera están sujetos a tribunales internacionales, principalmente los de Nueva York. Los Bonares, en cambio, se rigen por la legislación y los tribunales argentinos.
Por eso, las pérdidas más pronunciadas de los títulos de ley local frente a los de legislación extranjera sugieren que el mercado atribuye un riesgo relativo mayor a los instrumentos domésticos.
La diferencia también podría indicar que los inversores locales tienen una percepción más cautelosa del riesgo soberano argentino que la de los tenedores internacionales.
Analistas de Balanz señalaron que los diferenciales de los Bonares frente a los Globales siguen siendo amplios, en un contexto adverso para la renta fija argentina.
Según la firma, el peor desempeño relativo de los bonos de legislación local podría reflejar una visión más pesimista de los inversores locales respecto de los externos. También podría estar relacionado con las recientes emisiones bajo ley local y la falta de nuevas colocaciones bajo legislación extranjera.
En ese contexto, la firma favorece el Bonar 2027, AO27, para inversores de perfil moderado que busquen exposición a activos de legislación local. A la vez, mantiene una postura neutral en Globales, aunque dentro de esa curva prefiere el GD41.
Por último, analistas de Facimex Valores coincidieron en que el mercado incorporó en los precios un riesgo muy alto de reversión de políticas.
“La tasa forward entre AO28 y AO27, probablemente el mejor termómetro del riesgo político escaló con fuerza en el último mes y la semana pasada superó el 30%. La probabilidad implícita de un escenario de reversión plena de políticas, modelada en función de la experiencia histórica de la última década, se ubicó entre 75-90% a lo largo de la curva”, dijeron desde Facimex Valores.
Sobre las cotizaciones, desde Facimex Valores señalaron que la curva soberana en dólares quedó excesivamente castigada y que el pesimismo implícito parece exagerado.
“Vemos una oportunidad para aumentar exposición a Bonares en carteras de renta fija hard dollar. Con el riesgo país en torno a 800pbs y el ratio entre el spread EMBI Argentina y el spread de la deuda emergente high yield en zona de 2,5x, sugerimos elevar la exposición a soberanos, priorizando AE38 y AL35. Elegimos Bonares porque los spreads por legislación son elevados y priorizamos bonos del tramo largo dado que dejan mayores retornos en un escenario positivo y operan con paridades más bajas para afrontar un escenario de estrés”, dijeron desde Facimex Valores.