El incremento en las exportaciones respecto a años anteriores es notable. Comparado con el primer semestre de 2025, el crecimiento fue casi del 75%; en relación al mismo semestre de 2024, el aumento fue del 156 por ciento. A largo plazo, la comparación resulta aún más impactante: hace veinte años, las ventas externas del sector eran menos de una octava parte de la cifra actual. Entre 2012 y 2021, cada primer semestre fluctuó entre USD 1.184 millones y USD 2.000 millones, sin alcanzar los niveles de 2010 y 2011. La superación de este techo comenzó en 2025 y se ha reforzado en el presente año.
Este desempeño no puede atribuirse a un solo factor. El oro sigue siendo el mineral más exportado, representando aproximadamente el 61% del total en este semestre, impulsado por altos precios internacionales. Sin embargo, se anticipa que la producción para 2026 enfrentará volúmenes menores con costos en aumento. La plata también contribuye a este desempeño y se mantiene como el tercer mineral más importante.
El cambio más significativo proviene del litio, que se consolidó como el segundo mineral más exportado en este primer semestre de 2026, posición que mantiene desde 2023, cuando superó a la plata. Este mineral aportó cerca de una cuarta parte del total, una participación que era inferior al 5% hace una década. El inicio y expansión de nuevos proyectos en Argentina son factores clave en este crecimiento, ya que las exportaciones de litio aumentaron más del 68% en comparación con el primer semestre de 2025.
Por su parte, el cobre es considerado por el sector como el mineral que marcará la pauta en los próximos años. Referentes de la industria afirman que Argentina está “fabricando una industria desde cero” en torno a este metal, dada la limitada expansión del país en este segmento en comparación con otras naciones mineras más desarrolladas. Actualmente, se han presentado unos USD 40.000 millones en proyectos bajo el Régimen de Incentivo para Grandes Inversiones: de este total, USD 21.000 millones han sido aprobados y USD 19.000 millones se encuentran en espera.
Este récord en exportaciones coincide con el más alto nivel de Inversión Extranjera Directa registrado por la minería argentina. Según datos del Banco Central de la República Argentina, el stock de IED en el sector alcanzó USD 24.849 millones en marzo de 2026, frente a USD 22.049 millones del trimestre anterior. En solo dos años, ese stock se duplicó, superando los USD 12.402 millones en marzo de 2024 y apenas USD 8.361 millones en septiembre de 2019, lo que indica que la inversión extranjera en el sector casi se ha triplicado en menos de siete años.
El ingreso neto de IED en minería durante el primer trimestre de 2026 fue el más alto de la serie registrada por el Banco Central, sumando USD 2.799 millones, un 36% más que el récord previo. En contraste, entre 2017 y 2021, los flujos trimestrales rara vez superaron los USD 500 millones, y en varios trimestres fueron negativos. A partir de 2023, este patrón dio un giro, con ingresos que empezaron a superar esta cifra de manera habitual; desde 2024, la mayoría de los trimestres se han posicionado por encima de los USD 1.000 millones.
La coincidencia de ambos máximos —exportaciones y inversión— refleja dos etapas diferentes del mismo proceso: la maduración de inversiones previas en un contexto de precios altos, y la llegada de nuevos capitales dirigidos a la producción futura, con un enfoque especial en litio y cobre. En la primera mitad de 2026, la minería representó casi el 10% de las exportaciones totales de Argentina, alcanzando una participación histórica.
Frecuentemente se menciona la experiencia de Chile como un ejemplo ilustrativo del impacto de la minería del cobre en una economía. Este sector impulsó el crecimiento chileno de una manera que pocas industrias han logrado: el Estado chileno, a través de su participación en la principal minera estatal, recauda hasta el 46% de la actividad en impuestos, una tasa que los referentes consideran difícil de replicar en otros sectores. Perú siguió una senda similar, aunque con una estructura de propiedad distinta. En ambas experiencias, la clave no radicó solamente en el potencial geológico, sino en la creación de condiciones de estabilidad económica e institucional que se mantuvieron en el tiempo. En Chile, tal estabilidad se consolidó en la década de 1990, permitiendo una explotación a gran escala.
La producción de cobre en Chile se estancó en 2004, mientras los precios internacionales continuaron aumentando, alcanzando máximos históricos, lo que ilustra una de las condiciones esenciales: el potencial geológico debe combinarse con una institucionalidad sólida, con reglas estables, regulación eficiente y apoyo estatal, para permitir una extracción viable y sostenible. La minería demanda capital intensivo, cuya recuperación se extiende generalmente a lo largo de 30 años, lo que convierte la previsibilidad en una condición necesaria.
El impacto social es también significativo. En Chile, un trabajador del sector minero recibe alrededor de USD 1.600 mensuales, un 688% más que el promedio nacional, y el sector representa el 10% de la fuerza laboral ocupada del país.
En contraposición a este modelo, los referentes argentinos identifican una ventaja que los países que desarrollaron esta industria antes no tenían: un entramado industrial preexistente y un capital humano altamente calificado. A diferencia de Chile, Canadá o Australia, que construyeron sus cadenas de proveedores junto con el desarrollo minero, Argentina cuenta con una base industrial instalada que puede reconvertirse para abastecer una industria que anticipa un crecimiento sostenido durante los próximos 15 años.
En este contexto, se argumenta que la minería puede convertirse en un motor de divisas que brinde estabilidad macroeconómica, con un impacto que se notaria especialmente en las provincias donde está concentrada la actividad. No se trata de sustituir los empleos perdidos en otros sectores en los últimos años, sino de servir como un vector de crecimiento independiente y a largo plazo.
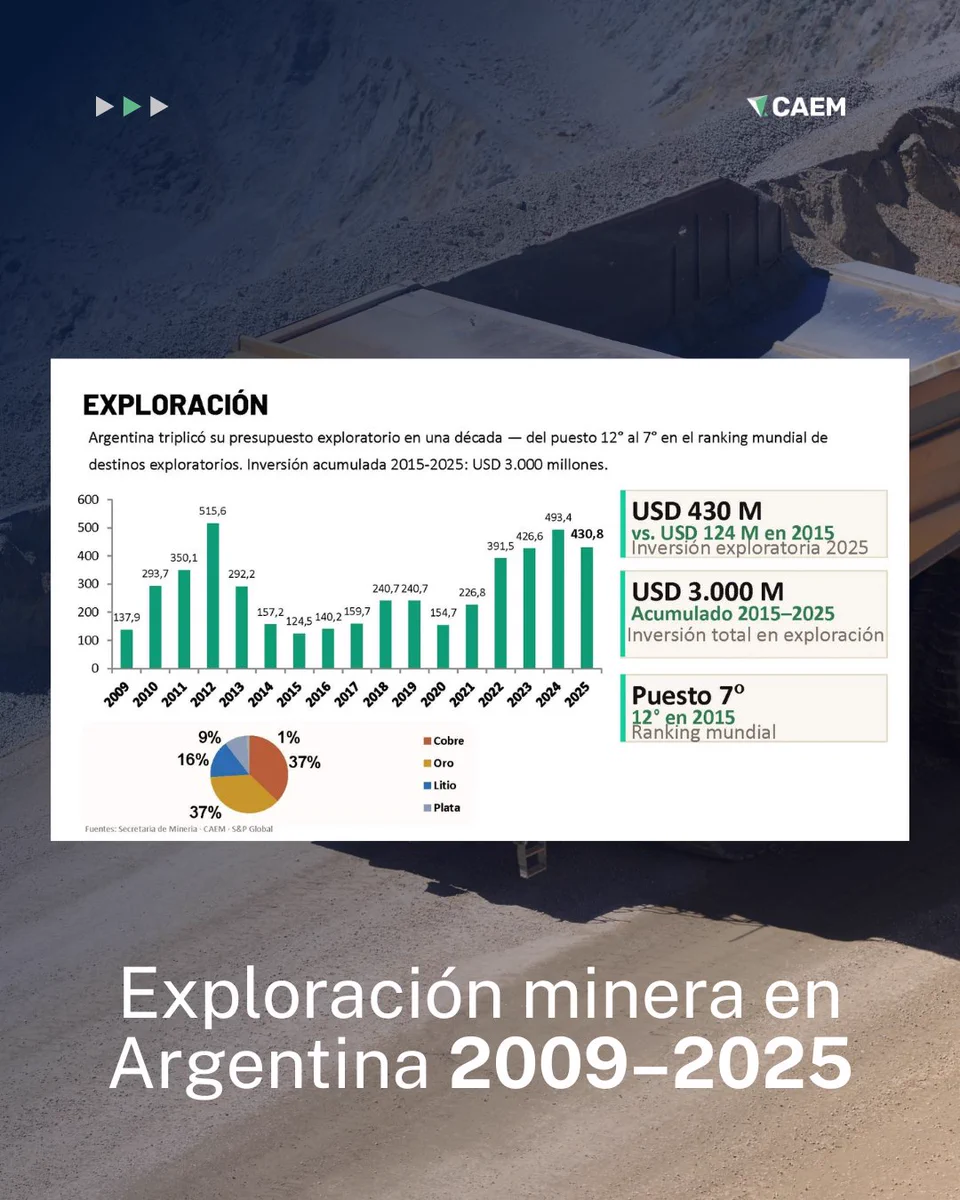
A pesar de esto, el cuadro presenta limitaciones concretas. La más urgente, según los referentes del sector, es la situación de la exploración. Argentina ocupa el octavo lugar mundial en potencial geológico, pero solo el 20% de su territorio con aptitud minera ha sido explorado. El año pasado se invirtieron USD 400 millones en exploración; en Australia, esta cifra alcanzó los USD 2.000 millones. La falta de exploración limita la aparición de nuevos proyectos, lo que se presenta como una prioridad para mantener el crecimiento proyectado en las exportaciones.
Otro conjunto de problemas se relaciona con las exigencias de contenido local. Los regímenes de compra local varían entre distintas jurisdicciones provinciales y se superponen con la exigencia del 20% de producción nacional estipulado en el Régimen de Incentivo para Grandes Inversiones, lo que provoca incertidumbre en las decisiones de inversión. La industria argumenta que el problema no radica en la preferencia por proveedores locales, sino en la capacidad de la oferta disponible para cumplir con la magnitud, calidad y competitividad requeridas por las grandes operaciones mineras. La propuesta que circula en el sector sugiere una mayor regulación o desregulación de las certificaciones en términos de seguridad, sostenibilidad y cumplimiento normativo, para que las empresas locales puedan convertirse en proveedores calificados de las mineras que operan bajo estos estándares.
Las decisiones de inversión de las empresas dependen, al final, del retorno, y es allí donde los países compiten entre sí. La demanda internacional de cobre es estable y estructural: China concentra la mayor parte de las plantas de procesamiento de este metal, fundamental para vehículos eléctricos, paneles solares, energías renovables y centros de datos. Para Argentina, la clave para mantener la competitividad en este contexto radica en seguir integrándose al mundo, dado que los clientes e inversores que arribarán al país tienen como objetivo producir para la exportación, no para el mercado interno.